
2026.09.16
任意整理
任意整理のデメリットとは?6つのリスクとメリット・回避策を司法書士が解説
任意整理とは?他の債務整理との違いを解説

任意整理は、債務者が債権者と直接交渉し、返済計画を立て直すことで完済を目指す、債務整理の手続の一種です。他の債務整理方法と比べて、比較的柔軟な対応が可能であり、裁判所を介さずに進められるのが特徴です。
自己破産や個人再生と異なり、財産の処分や収入の制限が少ないため、生活への影響を最小限に抑えられる利点があります。ただし、債権者との合意が必要なため、全ての債務が整理できるとは限りません。また、信用情報機関に記録が残るため、一定期間はクレジットカードやローンの利用が制限されるデメリットもあります。任意整理は、返済能力はあるものの一時的に返済が困難な状況にある人に適した方法といえるでしょう。
任意整理の基本的な仕組み
任意整理は、債務者とカード会社など債権者が話し合いにより返済条件を見直す債務整理の方法のひとつです。この方法では、債務者が弁護士や司法書士などの専門家を依頼し、債権者との交渉を行います。主な目的は、利息が高い場合の減額や支払い期間の延長、分割への支払い方法の変更などを通じて、債務者の返済負担を軽減することです。
交渉の過程では、債務者の収入や資産状況、生活実態などを考慮しながら、無理のない返済プランを提案します。債権者側も、債務者の状況を理解し、できる限り柔軟な対応をしてもらえることが一般的です。
任意整理の特徴として、法的手続きを必要としないため比較的迅速に進められること、債務者の意向を反映しやすいこと、そして債権者との関係を維持しやすいことが挙げられます。ただし、あくまで当事者間の合意が前提となるため、債権者の同意が得られない場合もあります。
この仕組みにより、債務者は破産などの法的処理を避けつつ、返済の見通しを立てやすくなります。一方で、任意整理にはデメリットもあるため、個々の状況に応じて慎重に検討する必要があります。
他の債務整理(自己破産・個人再生)との違い
任意整理は、自己破産や個人再生とは異なる特徴を持つ債務整理方法です。最大の違いは、裁判所を介さず債権者との直接交渉で進める点にあります。このため、手続きが比較的迅速で柔軟性があり、個人の状況に応じた返済計画を立てやすいのが特徴です。
自己破産と比較すると、任意整理では財産の処分が不要で、原則として仕事や資格への影響もありません。一方、個人再生と比べると、任意整理は債務の一部免除や金利の引き下げを求めるものの、個人再生ほどの大幅な債務減額は期待できません。
また、任意整理では信用情報に記録が残りますが、自己破産ほど長期間ではありません。ただし、クレジットカードやローンの利用制限は避けられず、この点は3つの債務整理の方法、いずれにも共通しています。
任意整理の最大の利点は、法的手続きをしないでお金の問題を解決できる点です。しかし、債権者の同意が必要なため、交渉が難航する可能性もあります。自己破産や個人再生と比べ、確実性という面ではやや劣る場合があることを理解しておく必要があります。
任意整理の5つのメリット
任意整理の主なメリットには、主に次の5つのメリットがあります。
・将来利息のカットで返済総額が減る
・債権者からの督促・取り立てが止まる
・対象債権を自分で選べる
・財産を手放さずに済む
・家族や職場に知られにくい
これらは借金問題の解決に大きな貢献を果たしますが、具体的にどう役立つのかよくわからない方も多いのではないでしょうか。そこで本記事では、これら5つの項目がもたらす具体的なメリットについて、項目ごとに詳細を詳しく説明します。
①将来利息のカットで返済総額が減る
任意整理の大きなメリットは、将来発生する利息と遅延損害金をカットできる点です。利息とは、お金を借りてから完済するまでに発生する費用のことで、たとえば、100万円を年利10%で借りた場合には、1年間で10万円を利息として支払わなければなりません。一方、遅延損害金は返済期日に遅れたことに対するペナルティとして、滞納した日数分だけ元金に上乗せされるお金です。
これらは似て非なるもので、任意整理によって免除されるのはあくまでも手続きを始めた後の「将来発生する分」のみです。それまでに溜まった過去の分は免除されませんが、今後増える予定だった負担を確実に止められるため、返済総額を大幅に減らす効果があります。
②債権者からの督促・取り立てが止まる
弁護士や認定司法書士といった専門家に任意整理を依頼すると、債権者からの督促を速やかに止めることが可能です。専門家が代理人として「受任通知」を債権者に送るため、以降の交渉窓口は全て専門家へと一本化される仕組みです。借金を滞納すると自宅や職場への督促に追われることになりますが、依頼後は本人への直接連絡は一切なくなります。
また、この手続き期間中は毎月の返済自体も一時的にストップできるため、精神的にも金銭的にもゆとりを取り戻せるでしょう。もし受任通知を無視して直接連絡が来た場合でも、代理人の専門家に問い合わせるよう伝えるだけで構いません。督促による日々のストレスから解放されることは、任意整理を選ぶ大きなメリットです。
③対象債権を自分で選べる
任意整理は手続きする債権者を自由に選べるため、複数ある借金のうち特定の1社だけを対象にする柔軟さがあることが大きな特徴です。この柔軟性により、住宅ローンや自動車ローン、手放したくない高価な商品を分割払いしているカード会社などを手続きから外せます。また、連帯保証人付きの借金を除外すれば、保証人に一括請求がいくリスクも防げます。
もし、どの借金に保証人がいるのかが曖昧な場合でも、弁護士や認定司法書士といった専門家が調べてくれるため、安心です。気づかないうちに親戚や家族へ一括請求が届き、迷惑をかけてしまうリスクを確実に回避しながら、自分のペースに合わせて無理のない債務整理を進められる点が、任意整理の大きな強みと言えます。
④財産を手放さずに済む
債務整理の中で自己破産を選ぶと、自宅や20万円を超える車などの財産は処分対象となる可能性があります。また個人再生では、財産の処分こそないものの、所有財産の評価額が借金の減額幅を制限するため、思うように借金を減らせないケースがあります。しかし、任意整理であれば原則として財産を処分される心配はなく、大切なものを手元に残したまま手続きを行うことが可能です。
たとえば、住宅ローンや自動車ローンを手続きの対象から外すことで、自宅や車を失わずに済みます。他の手続きと比較して高価な財産を手放したり、保有している財産のせいで不利な制約を受けたりするリスクが小さいため、大切な生活基盤を守りながら無理のない返済計画を立てられる点が、任意整理ならではの大きなメリットです。
⑤家族や職場に知られにくい
任意整理は信用情報機関に事故情報が登録されるものの、自己破産や個人再生とは異なり、国の機関紙である「官報」に掲載されることはありません。裁判所を通さない手続きのため、家族や職場に知られる可能性を低く抑えられるのが特徴です。職場に知られるケースはほとんどありませんが、家族には自宅への郵送物から発覚するリスクがあるため注意が必要です。
また、借金を滞納し続けて給与を差し押さえられると職場へ知られてしまいますが、早期に手続きを開始することで、その差し押さえを未然に回避しやすくなります。このように、官報に掲載されることがなく、周囲に露見する引き金となる差し押さえも防げる可能性が高いため、プライバシーを守りながら再スタートを切りたい方に適しています。
任意整理の6つのデメリット

任意整理には利点だけでなく注意点も伴います。安易に進めて生活に支障が出ないよう、必ず把握しておくべきデメリットが以下の6つです。
①信用情報への登録
②元本減額が限定的
③交渉に応じてもらえない可能性
④保証人に迷惑がかかる
⑤弁護士・司法書士費用がかかる
⑥任意整理した金融機関からの借入が困難になる
いずれも、カード利用や今後のローン審査などにかかわる重要な注意点です。これらについて、具体的に分かりやすく解説します。
①信用情報への登録
任意整理をすると信用情報機関に事故情報が登録され、いわゆるブラックリストに載った状態になります。この情報は一定期間が経過すれば削除されますが、登録期間は手続きの種類や各機関によって異なります。
・任意整理:返済完了から約5年
・個人再生:約5~7年
・自己破産:約5~7年
※登録期間や起算日は、手続の種類や信用情報機関によって異なります。
特に注意が必要なのは、任意整理の場合は「借金を完済した時点から」約5年間の制限が始まるという点です。削除されるまでの期間は、クレジットカードの新規発行や各種ローンの契約が難しくなるほか、他のカードも順次利用できなくなるため、現金を主軸とした生活設計が必要になります。
②元本減額が限定的
任意整理は借金の負担を減らせますが、カットされるのは将来利息や遅延損害金であり、借金の元本そのものは基本的に減額されません。利息を免除された元本は、原則3年(36回)から5年(60回)の長期分割払いで完済を目指す仕組みです。仮に借金が108万円の場合、毎月3万円の36回払い、または毎月1万8千円の60回払いといった計画です。
このように元本そのものは減らないため、返済期間によっては手続き後の毎月の支払額がかえって増えてしまうケースもあります。生活を守るためにも、任意整理を進める前に専門家へシミュレーションを依頼し、毎月の返済額や全体の減額幅がどう変化するのかを必ず確認することが大切です。
③交渉に応じてもらえない可能性
任意整理は裁判所を介さない当事者間の話し合いのため、自己破産や個人再生のような法的強制力がなく、和解には債権者の合意が不可欠です。そもそも債権者側には交渉に応じる法的義務がないため、場合によっては話し合いがスムーズに進まないケースも考えられます。利息カットの割合が制限されたり、返済期間の短縮や家計状況の確認が求められたりと、条件を付される場合もあります。
このように、裁判所が介入しない分、債権者の対応次第となる側面があることから、万が一合意に至らなければ、無理に進めず、他の手続きへ目を向けてみるのも一つの方法です。法的強制力のある個人再生や自己破産への切り替えも選択肢に入れることで、適切な解決方法につながりやすくなります。
④保証人に迷惑がかかる
任意整理は返済条件を緩和する手続きですが、対象の借金に連帯保証人が設定されている場合は注意が必要です。保証人は本人が返済不能になった際に支払いを肩代わりする義務を負うため、その借金を任意整理の対象に選ぶと、多くの場合、保証人に一括請求が届きます。しかし、任意整理は手続きする債権者を自由に選べる柔軟性の高さが大きな強みです。
保証人がついている借金だけを手続きの対象から外して本人が従来通り返済を続ければ、保証人に一括請求が届くことはなく、迷惑をかける心配もありません。対象選びを誤るとトラブルになるため、事前に保証人の有無をしっかりと確認し、手続きの対象を慎重に選別することが極めて重要です。
⑤弁護士・司法書士費用がかかる
任意整理は自力での手続きが難しいため、弁護士や認定司法書士などの専門家へ依頼するのが一般的です。しかし、依頼には相応の費用がかかるため、借金に悩む人にとっては新たな負担に感じられるでしょう。費用相場は交渉する債権者ごとに異なりますが、分割払いや後払いに対応している事務所を選べば、初期費用を抑えて手続きを始められます。
注意したいのは、借金の残高や金利の状況によっては、将来カットされる利息よりも専門家へ支払う費用の総額が上回ってしまう「費用倒れ」のリスクです。金銭的なメリットを失わないためにも、事前にしっかりと費用対効果をシミュレーションしてもらうことが大切です。
⑥任意整理した金融機関からの借入が困難になる
任意整理を行うと信用情報機関に事故情報が登録されますが、同時に債権者である金融機関の社内データにも記録されることがあります。信用情報の事故情報は約5年で削除されますが、社内データには決まった保管期限がないため、長期間残る場合があります。特に注意すべき点は、このデータが債権者のみならずそのグループ企業内でも共有されることです。
そのため、事故情報が消えた後でも、同じグループに所属する消費者金融からの借入れやカードの発行時、審査に影響する可能性があります。現在、多くの消費者金融やクレジットカード会社が大手銀行のグループ傘下に入っているため、影響が及ぶことが考えられるでしょう。任意整理の手続きを進める際は、将来的な影響も考慮して対象とする債権者を慎重に見極めることが大切です。
任意整理のデメリットを回避する5つの対策

任意整理にはいくつかのデメリットが存在しますが、事前の準備によって影響を最小限に抑えることが可能です。ここでは、デメリットを上手に回避するための主な対策を解説します。
①対象債権の事前選別(保証人付債務・住宅ローン除外)
任意整理はすべての債務を整理する必要はなく、対象の債権者を自由に選べます。そのため、保証人に一括請求がいくデメリットに対しては、保証人付きの債務を手続きから除外することが有効です。同様に住宅ローンを除外して手続きを進めれば、住み慣れたマイホームを手放すリスクを回避しやすくなります。
②司法書士・弁護士の比較相談で和解見込みを確認
依頼する認定司法書士や弁護士選びに迷ったら、複数の無料相談を活用してみましょう。目的は和解交渉の成功にあるため、それぞれの窓口で自分のケースにおける和解の見込みを確認・比較し、費用面だけでなく、交渉力や実績において信頼できる専門家を見極めることが大切です。
③和解後の月々返済額のシミュレーション
せっかく和解できても、その後に返済が滞ると残債を一括請求される可能性があります。事前に無理のない月々の返済額をシミュレーションし、確実に完済できる現実的な条件での和解を目指しましょう。
④信用情報登録期間中の生活設計を準備
信用情報に事故情報が登録される約5年間は、各種ローンやクレジットカードの利用が制限されます。この期間を乗り切るためにカードの代替手段を用意し、現金中心の生活に慣れるための家計管理を事前に計画しておきましょう。
⑤再借金を防ぐ家計管理・支出見直し
完済後にもし再び借金を重ねて同じ債権者と再度の任意整理(再和解)を行う場合は、初回よりも交渉条件が慎重に判断される傾向にあります。再び生活が苦しくならないよう、収支バランスを見直し、支出をコントロールする健全な家計管理を確立しましょう。
任意整理をすべき人・すべきでない人の特徴とは?判断基準をチェック
任意整理を検討する際には、自身の状況を冷静に分析し、適切な判断をすることが重要です。任意整理が向いている人の特徴としては、返済能力はあるものの一時的に返済が困難な状況にある方や、債務総額が年収の3分の1程度以下の方が挙げられます。また、将来的に収入増加が見込める方や、債権者との交渉に前向きな方も適していると言えるでしょう。
一方で、任意整理をすべきでない人の特徴もあります。例えば、債務総額が年収の半分を超えている場合や、返済能力が全くない状況では、他の債務整理方法を検討した方が良いかもしれません。また、クレジットカードやローンの利用が生活に不可欠な方や、信用情報に傷がつくことで仕事に支障が出る可能性がある方も、慎重に判断する必要があります。
任意整理の判断基準としては、債務の総額、返済能力、将来の収入見込み、生活への影響などを総合的に考慮することが大切です。専門家に相談し、自身の状況を客観的に分析することで、最適な選択ができるでしょう。
任意整理が向いている人の特徴
任意整理が向いている人は、主に次のような特徴を持っています。
まず、給料など定期的な収入があり、生活費を除いても長期間にわたって返済に充てる余裕がある方です。これは、任意整理では手続きが完了した後も返済を継続する必要があるためです。
また、借金総額が概ね50万円から1000万円程度の方が適しています。目安として1000万円未満のこの範囲であれば、任意整理による減額交渉の効果が期待できます。
複数の債権者に借金がある場合も任意整理が有効です。一括して交渉することで、より効率的に債務を整理できるからです。さらに、どうしても支払が困難な場合に選択する自己破産を避けたい、または自己破産の基準や要件を満たさない方にも任意整理は適しています。
将来的にローンやクレジットカードの利用を再開したい方にも向いています。任意整理は他の債務整理方法と比べて、信用回復が比較的早いためです。債権者との交渉に不安を感じる方や、法的な知識が不足している方も、比較的簡単な解決方法である任意整理が適しているでしょう。
任意整理をしない方がいい人の特徴
任意整理は多くの債務者にとって有効な選択肢ですが、全ての人に適しているわけではありません。特に以下のような特徴に当てはまる人は、任意整理を選択する前に慎重に検討する必要があります。
まず、収入が不安定な人や、今後の収入の減少が予想される人は注意が必要です。任意整理は、手続きの後も返済を続ける必要があるため、安定した収入源がない場合は返済が困難になる可能性があります。
また、借金の総額が少ない人や、返済期間が短い人も任意整理のメリットを十分に享受できない可能性があります。このような場合、通常の返済計画を見直すだけで対応できることもあります。
さらに、今後数年以内に住宅ローンなどの大型融資を検討している人も慎重になるべきです。任意整理により信用情報に記録が残るため、新規の借入れが困難になる可能性が高くなります。
連帯保証人がいる場合や、家族の協力が得られない場合も任意整理は適していません。債務者本人だけでなく、周囲の人にも影響が及ぶ可能性があるためです。
これらの特徴に当てはまる人は、任意整理以外の選択肢も含めて、専門家に相談しながら慎重に判断することが重要です。
任意整理に関するよくある誤解と真実を解説
任意整理に関しては、様々な誤解が存在します。まず、多くの人が懸念する戸籍やマイナンバーへの記録ですが、これは事実ではありません。任意整理は個人的な債務整理の手続きであり、公的な記録には残りません。また、会社での立場を心配する方もいますが、任意整理を理由に解雇されることは法律で禁止されています。
さらに、家族への影響を心配する声もよく聞かれますが、任意整理は個人の債務に対する手続きであり、家族名義の財産に影響を与えることはありません。ただし、連帯保証人がいる場合は別途考慮が必要です。
一方で、信用情報機関への登録は事実であり、一定期間クレジットカードやローンの利用が制限されます。しかし、これは永続的なものではなく、時間の経過とともに回復していきます。任意整理は、適切に行えば借金問題を解決する有効な手段となり得るのです。
任意整理をしても戸籍やマイナンバーに記録されない
任意整理を行っても、戸籍やマイナンバーに記録が残ることはありません。これは、任意整理が法的な手続きではなく、債権者との話し合いによる私的な解決方法であるためです。戸籍は個人の身分関係を公証する公文書であり、マイナンバーは社会保障や税務に関する情報を管理するためのものです。どちらも任意整理とは直接的な関係がないため、記録される対象ではありません。
また、年金についても同様です。任意整理などの債務整理をしたことが理由で、年金が減ることや、受け取れなくなることはありません。
ただし、任意整理を行うとCICなどの信用情報機関に記録が残り、これが実質的な「ブラックリスト」となります。この情報は一定期間、金融機関に共有されるため、新規のローンやクレジットカードの作成に影響を与える可能性があります。加えて、相続においては、借金も相続されることを知っておきましょう。
任意整理の事実が公的な記録に残らないことは、プライバシー保護の観点から重要です。就職や結婚などの際に、身分関係を証明する書類からバレる心配がないため、その意味では将来の社会生活への影響を最小限に抑えることができます。ただし、この特性を過信せず、債務問題の根本的な解決に向けて真摯に取り組むことが大切です。
任意整理を理由に会社をクビになることはない
任意整理を行ったからといって、そのことを理由に実際に会社から解雇されることは、ありません。労働基準法では、債務整理を理由とした解雇は不当解雇とみなされるため、法的に保護されています。また、会社に対して任意整理の事実を報告する義務はないため、バレることはなく、プライバシーを守ることができます。
一方で、金融機関や信販会社に勤務している場合は、社内規定により自主退職を求められる可能性があります。これは、債務整理を行った従業員が顧客の金融取引に関与することで、利益相反が生じる可能性があるためです。
また、任意整理によって給与差押えが解除されるため、会社の経理担当者が状況を把握する可能性はあります。しかし、それを理由に不利益な扱いを受けることは法律で禁止されています。重要なのは、任意整理を行っても仕事に対する姿勢や能力に変わりはないということです。
家族名義の財産は影響を受けない
任意整理を行う際、債務者本人の財産のみが対象となり、家族名義の財産は影響を受けません。これは任意整理の重要な特徴の一つで、債務者の家族の資産を守ることができます。例えば、配偶者名義の不動産や預金口座、子供名義の学資保険などは、任意整理の手続きによって差し押さえられたり、処分されたりすることはありません。
ただし、注意すべき点もあります。家族が連帯保証人になっている場合は、その家族の財産が債権者からの請求対象となるなど、迷惑がかかる可能性があります。また、債務者から家族への不自然な財産移転が行われた場合、詐害行為として取り消されるリスクがあります。
任意整理は、あくまでも債務者個人の債務を整理する手続きであり、家族の財産権を尊重する制度です。このため、家族の生活基盤を維持しながら、債務問題の解決を図ることができます。家族名義の財産が守られることで、任意整理後の生活再建にも大きな助けとなります。
債務整理を検討するべき状況とは?
「債務整理を検討すべき人」とは、どのような人でしょうか?
以下のような状態になっている人は、債務整理を検討することをおすすめします。
・借金の返済が困難になっている
・金利負担が重く、生活が苦しい
・クレジットカードやキャッシング、カードローンの利用が制限されている
・信用情報機関に延滞等の情報が登録されている可能性がある(いわゆる「ブラックリスト」)
借金の返済が苦しくなった場合、債務整理を検討するタイミングを見極めることが重要です。
毎月の返済が収入の大半を占め、生活費が不足している場合は、借金の負担が大きすぎる可能性があります。また、借金を返すために新たな借金をするようになったり、支払いのために生活費を切り詰めすぎている場合も危険なサインです。
督促の連絡が増え、返済期限を守れなくなったり、滞納が続いている場合は、放置すると裁判や差押えのリスクがあります。さらに、失業や病気、収入の減少などの理由で返済の見通しが立たない場合も、早めに専門家に相談することが大切です。
借金に悩んでいるなら、一人で抱え込まずに、司法書士や弁護士に相談しましょう。債務整理にはいくつか方法があり、専門家の力を借りることで安心して手続きを進めることができます。
借金を滞納している
借金を滞納してしまうと、利息が膨らみさらに返済が困難になることがあります。借金の返済が遅れると、督促が届き、遅延損害金が発生します。滞納が続くと、裁判を起こされる可能性があり、最悪の場合、給料の差押えや銀行口座の凍結、家など財産の強制執行を受ける恐れもあります。
もし、このような状況の場合は、できるだけ早く、何らかの対処法を探すべきでしょう。返済が難しいと感じたら、まずは専門家に相談して、一緒に解決策を見つけることが大切です。
債務整理には、任意整理、個人再生、自己破産などの方法があり、それぞれに特徴があります。自分の状況に合った方法を選ぶことで、生活の立て直しが可能になります。
借金の滞納が続くと状況は悪化するため、できるだけ早く専門家に相談し、適切な解決策を見つけましょう。また奨学金の滞納がある場合や、支払いに困っている場合も、早めの対処が重要です。
返済期間が5年以上続いている
借金の返済が5年以上続いている場合、利息ばかりを支払って元本が減っていない可能性があります。このような状況では、返済を続けても完済の見通しが立たず、経済的な負担が大きくなります。
長期間返済を続けている方は、一度債務整理を検討することをおすすめします。任意整理を行えば、将来の利息をカットし、返済総額を減らすことができます。個人再生を利用すれば、借金を大幅に減額し、多くの場合3年での完済を目指します。無理のない返済計画を立てることが可能です。自己破産を選択すれば、免責が許可された場合は、返済の義務がなくなり、免除されることもありますが、所有しているマイホームや自動車や財産などを手放さなくてはならない場合が多いです。
アヴァンス法務事務所では、依頼される方の約8割が任意整理による債務整理を選択されます。返済が長引くほど生活への負担が増えるため、早めに司法書士や弁護士に相談し、適切な解決策を見つけましょう。
安定した収入はあるが、借金完済をするのが困難だと感じている
安定した収入があっても、毎月の返済額が大きく、借金を完済するのが難しいと感じることもあるでしょう。特に、複数の借入先がある場合や、高額な利息が負担になっている場合、生活費を圧迫し、精神的な負担も大きくなります。
このような状況では、債務整理を検討することで、返済の負担を軽減できる可能性があります。任意整理を行えば、利息を減らしたり、毎月の返済額を調整したりすることができます。個人再生を利用すると、借金の一部を減額し、無理のない範囲で返済を続けることが可能です。
一定の収入がある場合でも、返済の負担を感じている場合は、一人で悩まずに司法書士や弁護士に相談しましょう。
借金額が年収の3分の1を超えている
借金が年収の3分の1を超えている場合、返済の負担が大きく、生活が圧迫されている可能性があります。このまま返済を続けると、さらに借金が増えたり、滞納してしまったりするリスクが高まります。その理由は、生活費や税金、保険料なども支払わなければならず、返済以外の支出が増えるからです。
すでに自転車操業に陥り、返済が困難な状況にあるかもしれません。借金の総額が収入に対して大きすぎる場合は、早めに債務整理を検討することが重要です。
借金額が年収の3分の1を超えているのかどうかを一つの目安として、まずは自分の現状を把握し、専門家と相談して最適な解決法を見つけることが大切です。
複数の金融機関から借入している
複数の金融機関から借入をしていると、毎月の返済負担が大きくなり、管理が難しくなります。返済が滞ると、遅延損害金や督促が増え、さらに負担が重くなる可能性があります。
このような状況では、債務整理に着手すべきでしょう。
アヴァンス法務事務所では、「アヴァンス・アシスト」という独自のサービスにより、お客様の返済をサポートし、完済まで残高を一括管理することができます。どの方法が適しているかは、借入状況や収入によって異なります。早めに司法書士や弁護士に相談し、最適な解決策を見つけることが大切です。
こんな場合は注意!債務整理ができない人
債務整理ができない場合はあるのでしょうか?
まず、過去に債務整理を行ったことがあり、再度の手続きが制限されている人です。
特に、過去の債務整理から時間が経過していない場合は、信用情報機関に債務整理の記録が残っているため、新たな借入れや交渉、手続きが困難になることがあります。この記録は、債務整理の種類によって異なりますが、一般的に5年から10年程度保存されます。
同様に、債務整理ができない人の例としては、財産が多く、自己破産の免責が認められないケースがあります。また、犯罪や詐欺行為が原因で借金が生じた場合、債務整理は難しいでしょう。
司法書士法人アヴァンス法務事務所への無料相談
司法書士法人アヴァンス法務事務所では、債務整理に関する無料相談をメールと電話で受け付けています。全国どこからでも回数制限なしで利用可能なので、まずは安心してお悩みをお聞かせください。
当法人は設立以来、数多くの借金問題を解決へと導いてきた豊富な相談実績と確かなノウハウを持っています。無料相談では、現在の借金額や件数、滞納の有無から、任意整理を含めた最適な解決策をアドバイスします。当法人の強みは、これまでの豊富な経験に基づき、債権者ごとに異なる和解の可能性の程度や条件を的確に判断できる点です。また、手続き後の月々の返済額がどのように変化するのかをシミュレーションし、分かりやすくお伝えできるため、安心してご依頼いただけます。
費用の見積もりは無料相談に含まれており、毎月のやりくりが難しい方には、支払いと生活再建の両立が無理なくできるよう分割払いも受け付けています。窓口は全国無料相談ダイヤル(0120-964-564)に加え、女性専用ダイヤル(0120-964-664)もご用意いたしました。なお、当法人は認定司法書士のため、取り扱えるのは1債権者につき140万円以下の任意整理となる点についてあらかじめご了承ください。生活再建に向けた第一歩となるよう、どのような小さなお悩みでも、まずはお話を伺えれば幸いです。
よくある質問

Q. 任意整理は家族や職場にバレない?
個人の借金整理である任意整理は、原則として家族や職場に通知されず、家族の信用情報にも影響しません。周囲に知られずに手続きできる点が大きな強みですが、例外的なリスクも存在するのが実情です。例えば、家族が連帯保証人になっている場合は、直接請求が行くため知られてしまいます。
また、手続き前に借金を滞納して給与を差し押さえられたり、住宅ローンの任意整理に伴い転居が必要となって会社へ住所変更を届け出たりすることで、周囲に露見するケースもあります。基本的には秘密を守れる手続きですが、保証人の有無や資産の状況、着手のタイミングなど、特定の状況下では家族や職場に知られる可能性があることに留意しておく必要があります。
Q. クレジットカードはいつから作れる?
クレジットカードが作れなくなる背景には、信用情報機関に事故情報が登録されることがあります。国内の3つの情報機関(CIC・JICC・KSC)では、任意整理の事故情報が消えるまでに完済から約5年かかり、その間の新規作成は困難です。この期間が明けて事故情報が削除されれば、再び申し込みが可能になります。
しかし、事故情報が削除されたからといって、カードの発行が保証されるわけではありません。最終的な作成の可否は、現在の収入や他社の利用状況など、通常の与信審査で判断されるため、過去の履歴が消えた後でも、個人の属性や申込先によっては作成を断られるケースがあります。事故情報の削除はあくまでスタートラインであり、最終的には現在の返済能力で判断される点に留意しましょう。
Q. ローン返済中の財産は回収される?
任意整理は自己破産と異なり財産を残せる点がメリットですが、ローン返済中の車や住宅、リース契約品がある場合は注意が必要です。車などは完済までローン会社等に所有権がある「所有権留保」の状態であることがあり、整理の対象に含めると回収される可能性があります。一方、ローン返済中であっても購入者に所有権がある物品は回収されません。
例えば住宅は、一般的には購入者が所有権を持ちますが、住宅ローンを利用している場合は金融機関等の抵当権が設定されています。そのため、対象に選んでしまうと最終的に住宅を手放さなければならない可能性があります。このように、所有権の所在や担保の有無によって、手続き後に財産を手元に残せるかどうかが変わるため、どの借金を対象とするかは慎重に見定めましょう。
まとめ
任意整理は、裁判所を通さずに、司法書士や弁護士が債権者と交渉し、利息のカットや分割払いの相談を行います。債務整理を検討する際は、これらの方法のリスクやデメリットを理解し、自分の状況に最も合った手法を選ぶことが重要です。また、家族関係や職業への影響も考慮し、可能な限りデメリットを軽減する方法を選ぶことが望ましいです。専門家への相談を通じて、適切な債務整理の方法を見つけ、ご自身の経済的な状況の健全化を図りましょう。
メリット
任意整理をすると、将来の利息を免除してもらえることが多く、毎月の返済負担を軽くできます。また、自己破産のように財産を失う心配がなく、仕事や生活への影響も少ないのが特徴です。
デメリット
信用情報に影響が及ぶため、数年間は新たな借入れやクレジットカードの利用が制限されることがあります。また、すべての借金が減額されるわけではなく、元本の支払いは続くため、収入があることが前提になります。
対処法
任意整理を検討する際は、借金の総額や収入を把握し、無理なく返済できるかを考えることが重要です。司法書士や弁護士に相談すれば、自分に合った解決方法を提案してもらい、新たな借金をしないことが大切です。借金の負担が重いと感じたら、早めに専門家に相談し、最適な方法を選びましょう。
任意整理は、債務問題を解決するための一つの選択肢ですが、その影響や結果を十分に理解することが重要です。
任意整理には、債権者との交渉による債務の減額や返済計画の見直しが可能という利点がありますが、同時に信用情報への影響や新規借入れの制限など、避けられないリスクも存在します。これらのデメリットを理解し、自身の状況に照らし合わせて慎重に判断することが大切です。
任意整理を選択するかどうかは個人の状況によって異なります。専門家に相談し、十分な情報を得たうえで決断することをおすすめします。アヴァンス法務事務所は、借金を専門とする事務所で、現在、24時間無料相談を受付しております。スマホや携帯から、まずはお気軽にご相談ください。
この記事の監修者
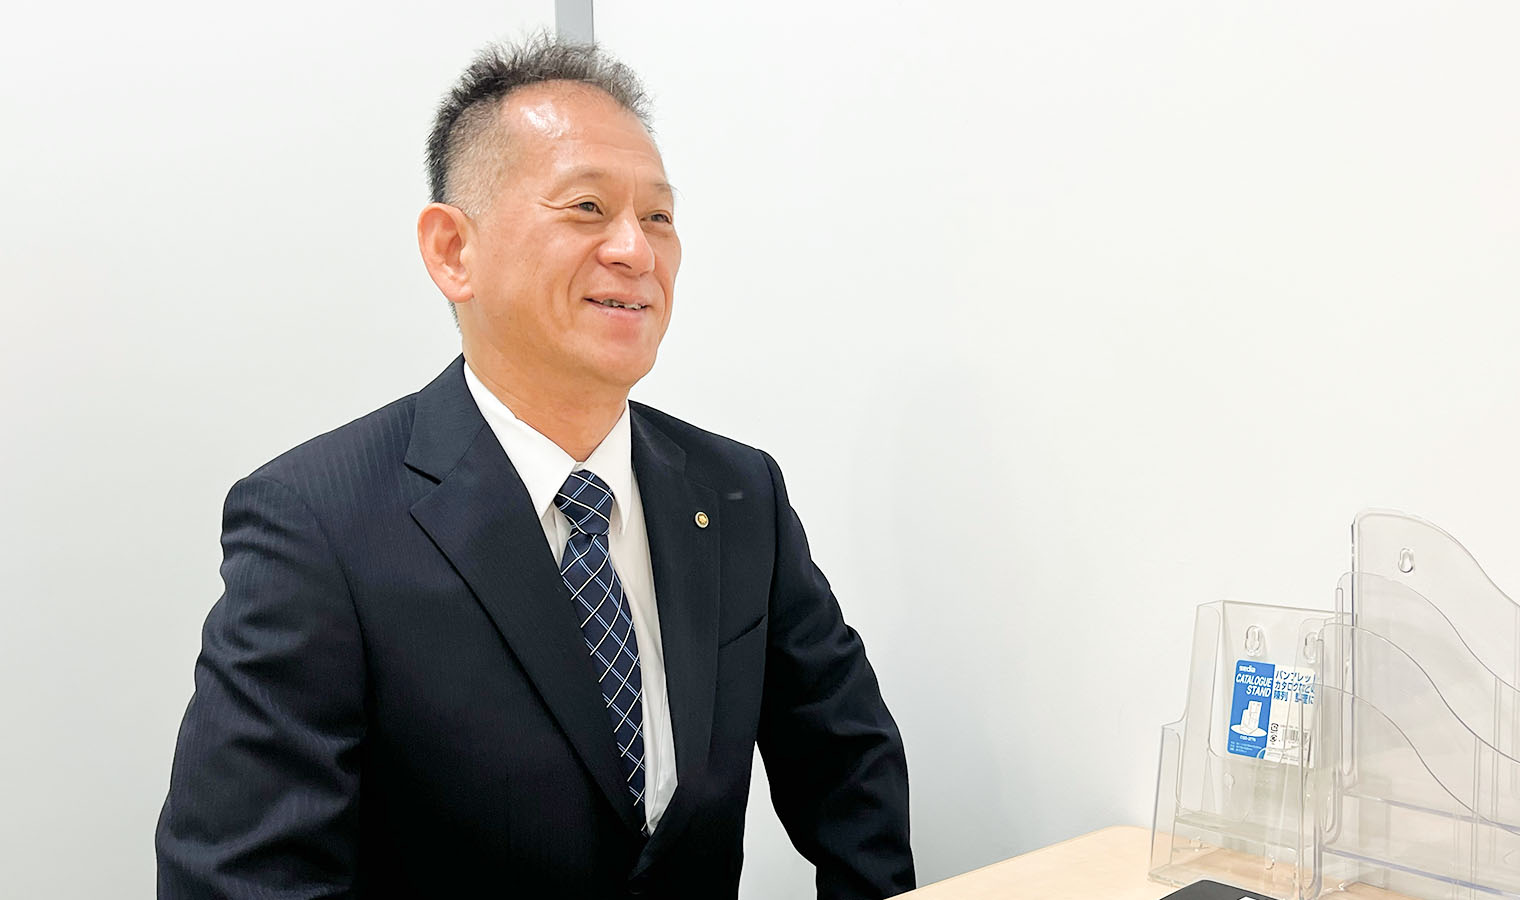
関東ブロック長/認定司法書士
萩中 元宏 Motohiro Haginaka
東京司法書士会所属 第9481号(簡裁訴訟代理関係業務認定番号 第812177号)
債務整理(任意整理・個人再生・自己破産)/過払い金請求/時効援用/借金に関するご相談全般に対応しています。
詳しいプロフィールを見る