
2026.09.16
任意整理
「任意整理しなければよかった」と後悔しないために|失敗パターンと回避策を司法書士が解説

「任意整理しなければよかった」と感じる人は実際にいる?よくある後悔の傾向
借金の返済が苦しくなった際に有効な債務整理ですが、その中でも比較的手軽で利用者の多い方法が任意整理です。手続き後に返済の目途が立ち安堵する人が多い一方で、「任意整理しなければよかった」と後悔している人も一定数います。後悔の背景には信用情報の問題や元本の減額幅、保証人への影響、費用倒れのリスクといった、任意整理の手続きの性質上避けられないデメリットが潜んでいます。これらを十分に理解せずに手続きを進めた結果、期待に反する現実に直面し、「こんなはずではなかった」という後悔につながるのです。
ネット上の体験談などで散見される典型的なパターンとしては以下の6つがあります。
①思ったより借金が減らなかった
②信用情報登録(ブラックリスト)の影響が生活に出た
③弁護士・司法書士費用が想定より高くついた
④保証人に迷惑がかかってしまった
⑤任意整理後も返済が苦しい状況が続いた
⑥任意整理に応じてもらえない債権者があった
このように後悔の原因は人によってさまざまですが、大きな要因は、事前に弁護士や司法書士といった専門家と十分な意思疎通ができていなかったことにあります。専門家への相談時に自身の状況に合わせた返済計画を立てられるよう、任意整理のリスクをはじめとする特徴を事前に把握しておくことが、これらの失敗を防ぐ有効な回避策です。自身の債務状況と各パターンのリスクをしっかりと照らし合わせ、事前シミュレーションを徹底して納得のいく選択をすることが重要です。手続き後の思わぬ失敗を防ぐためにも、着手前によく確認しておきましょう。
「任意整理しなければよかった」と後悔する6つの典型パターン

毎月の返済額や総返済額を減らせる可能性がある任意整理は、借金に苦しむ人に適した手続きですが、事前の下調べなしに進めると後悔を招くリスクもあります。後々のトラブルを防ぎ適切な判断基準を持つためにも、あらかじめ注意点を正しく理解しておきましょう。
ここでは「任意整理しなければよかった」と後悔しやすい6つの典型的なパターンについて、それぞれの具体的な内容と注意すべきポイントを分かりやすく解説します。
①思ったより借金が減らなかった
任意整理は毎月の負担を軽減する手続きですが、その仕組みに対する理解不足から「思ったほど借金が減らない」と効果を実感できずに後悔するケースもあります。そもそも任意整理は原則として元本ではなく「将来利息のカット」を目的としているため、現時点の借金額が大幅に減るわけではありません。また、元々の返済額が少なかったり、和解条件が厳しく長期の分割が認められなかったりすると、毎月の返済額が減らないどころか逆に増えてしまうケースすらあります。
とはいえ、利息の免除によって最終的な総返済額は確実に減るため、決して無意味ではありません。こうしたギャップで後悔しないよう、返済額や総額の変化に関するシミュレーションを事前に行い、正しく把握しておくことが大切です。
②信用情報登録(ブラックリスト)の影響が生活に出た
任意整理を行うと信用情報機関に事故情報が記録され、いわゆるブラックリストに載った状態になります。融資や借り入れの審査を行う各金融機関にこの信用情報を確認されるため、クレジットカードの新規作成やローンの審査で不利になり、申し込みが通りにくくなる場合があるのです。この事故情報は借金を完済してから5年程度は残るため、長期的な影響を考慮する必要があります。
こうした生活上の不便を乗り切るためには、事前に対策を立てておくことが大切です。もしカードが使えず不便を感じる場合は、審査なしで発行できるデビットカードやプリペイドカードを活用するか、家族カードを発行すれば、大きな支障なく買い物を楽しめます。事前にこれらの代替手段を把握し、賢く対策しましょう。
③弁護士・司法書士費用が想定より高くついた
任意整理は弁護士や認定司法書士への依頼が一般的ですが、その際は相応の費用が発生します。1社あたりの元金が140万円以下なら認定司法書士も選べますが、費用体系は資格よりも事務所ごとの設定によって異なる点に留意しましょう。特に借入額が少ない場合や、取引期間が短くカットできる利息が少額な場合は、専門家への支払いが利息の減額幅を上回る「費用倒れ」に陥らないよう注意が必要です。
後悔を避けるためにも、事前に減額効果を試算し、出費に見合う効果があるかをきちんと確認しておきましょう。依頼の前に複数の無料相談を活用して見積もりをじっくり比較し、それだけのメリットがあると納得した上で手続きを進めることが大切です。
④保証人に迷惑がかかってしまった
借金の契約に保証人がいる場合、その債務を任意整理すると、和解交渉の成否にかかわらず保証人に直接一括請求が届くため、迷惑をかけてしまうでしょう。本人が返済不能になったと判断されるためで、保証人に突然の返済義務が及ぶことになります。その結果、最悪の場合は両者ともに返済に行き詰まってしまう懸念が生じます。
こうした事態を防ぐのが、債権者を自由に選べる任意整理ならではの仕組みであり、有効な回避策です。保証人が設定されている借金だけをあらかじめ整理の対象から外し、本人がこれまで通り返済を続ければ、保証人に悪影響が及ぶリスクを完全に回避できるでしょう。事前に債務状況を洗い出し、保証人の有無を必ず確認しておくことが大切です。
⑤任意整理後も返済が苦しい状況が続いた
任意整理の和解後も返済が苦しく後悔する背景には、無理な計画や生活状況の変化を織り込めていない見通しの甘さがあります。「早く苦境を脱したい」と焦るあまり、相談時に毎月の収支を楽観的に見積もった結果、余裕のない返済計画で和解してしまうケースが少なくありません。また、手続き後に病気や減収といった予期せぬ事態に直面した場合、十分な備えがないと、家計のやりくりが厳しくなるケースも考えられます。
任意整理の和解金は、原則として2ヶ月分滞ると残債を一括請求されてしまうため、手続き後の返済遅延には細心の注意を払う必要があります。生活再建をふいにしないためにも、突発的な支出にも耐えられるよう事前の返済シミュレーションを徹底し、現実的で余裕を持たせた計画を立てましょう。
⑥任意整理に応じてもらえない債権者があった
整理する対象を選べる任意整理は、和解にあたり債権者の合意が不可欠です。しかし、債権者側には交渉に応じる法的義務はないため、交渉自体を拒絶されたり、債権者側が厳しい条件を譲らなかったりするケースも存在します。特に多くの貸金業者から多額の借入がある場合、非協力的な債権者が多いと思うように返済額を減らせず、手続き後の後悔につながります。
こうした難局を乗り切るためにも、各業者の和解基準に精通した、債務整理の経験豊富な弁護士や認定司法書士の力を借りることが重要です。専門家の交渉力をもってしても合意が得られない場合には、任意整理に固執せず、法的強制力のある個人再生や自己破産への切り替えを速やかに検討する決断も必要になります。
任意整理しない方がいいケース
①収入が不安定で和解後の返済継続が困難なケース
任意整理は、借金の返済負担を軽減するための手続きですが、収入が不安定または収入がない場合には適していません。なぜなら、任意整理は元本の返済が免除されるわけではなく、減額された借金を分割で支払っていく手続きだからです。
例えば、パートやアルバイトで収入が不安定な方、現在無職で定期的な収入がない方が任意整理を選択しても、毎月の返済が継続できないリスクがあります。支払いが滞れば、結局債権者との合意が無効になり、借金の督促が再開される可能性があります。
このような状況では、個人再生や自己破産など、より適した債務整理の方法を検討することが重要です。借金の返済が難しいと感じたら、早めに司法書士や弁護士に相談し、自分の状況に合った解決策を見つけましょう。
②任意整理に応じない貸金業者からの借入が中心のケース
任意整理は、借金の返済負担を軽減するために、貸金業者と交渉して利息のカットや分割払いの調整を行う手続きですが、すべての貸金業者がこの交渉に応じるわけではありません。
一部の貸金業者は、任意整理を受け付けず、元本を含めた一括返済を求める場合があります。このような場合、任意整理を進めても交渉が成立せず、借金の減額や分割払いが認められないため、他の方法を検討する必要があります。
また、違法な貸金業者(いわゆるヤミ金)からの借入れは、任意整理の対象にならないため、司法書士や弁護士に相談し、適切な対応を取ることが重要です。
対応策としては以下のような方法が考えられます。
・他の貸金業者のみを任意整理し、問題の業者には別の対応を検討する
・個人再生や自己破産など、裁判所を通じた手続きを視野に入れる
・ヤミ金の場合は、専門家の指導のもとで法的措置を講じる
最適な選択は、借入れ状況や業者の対応によって異なります。「任意整理が可能かどうか」迷った場合は、早めに司法書士や弁護士に相談することが大切です。
③低金利の借金が中心で減額メリットが薄いケース
任意整理は、高い利息の負担を軽減し、無理のない返済計画を立てるための手続きです。しかし、奨学金や住宅ローンなどの金利が低い借金がメインの場合、必ずしも任意整理をする必要はありません。
奨学金や住宅ローンは、消費者金融やクレジットカードの借金と比べて金利が低く、返済期間も長めに設定されているため、計画的に返済できる可能性があります。さらに、奨学金の場合は返済猶予制度、住宅ローンは借り換えや条件変更の相談が可能なこともあります。
また、任意整理をすると、信用情報に事故情報(いわゆるブラックリスト)が登録され、新たなローンを組みにくくなるデメリットがあります。特に、住宅ローンの借り換えや教育ローンの利用を検討している場合、信用情報に傷がつくことで不利になる可能性があるため、慎重な判断が必要です。
金利が低い借金の返済が厳しい場合でも、まずは返済計画の見直しや制度の利用を検討し、必要に応じて司法書士に相談することで、最適な解決策を見つけることができます。
④2回目の任意整理を検討しているケース
任意整理は、借金の負担を軽くするための手続きですが、2回目の任意整理を検討している場合は注意が必要です。
1回目の任意整理では、利息のカットや分割払いの調整ができるため、毎月の返済が楽になります。しかし、同じ債権者に対して2回目の任意整理を依頼しても、応じてもらえない可能性が高いです。債権者側も、一度返済計画を立てた後に再度減額や条件変更を求められると、信用リスクが大きいため、交渉に応じないことがほとんどです。
また、「2回目の任意整理をする」ということは、1回目の返済計画を守れなかったという事実を示すことになり、今後の金融取引にも大きな影響を与えます。信用情報への影響がさらに長引き、クレジットカードやローンの審査に通りにくくなるリスクがあります。
もし、2回目の任意整理を考えている場合は、個人再生や自己破産といった別の手続きを検討することも重要です。現在の収入状況や返済可能額を正しく把握し、最適な方法を選ぶためにも、専門家に相談することをおすすめします。
また、過去10年以内に破産や免責の許可を受けている場合は、特に注意が必要です。
後悔を回避する5つの対策・チェックポイント
任意整理を行って後悔してしまう原因の多くは、メリットやデメリットを事前に正しく理解していなかったことにあります。後悔しないためにも、必ず事前にチェックしておきたい5つのポイントを解説します。
①無料相談で任意整理が適しているか相談する
多くの事務所が任意整理の初回相談を無料としています。まずはこうした場を利用し、専門家による客観的な判断によって、自身の借金問題に任意整理が本当に最適かを見極めることが大切です。
②債権者ごとに対象選別を検討する
任意整理は整理する債権者を選べるため、すべての債権者と交渉する必要はありません。保証人に迷惑をかけたくない借金は除外し、一括請求リスクを回避するよう、対象に含めるかを慎重に判断する必要があります。
③月々の返済額を事前にシミュレーション
収支を正確に把握した上で返済のシミュレーションを行うことが大切です。現在の収支を正確に洗い出し、専門家への費用も含めて生活に無理のない返済計画かを確認してください。将来の収支変化までを想定に入れ、長期間にわたり確実に支払い続けられる範囲内に収めた綿密な計画を立てることが重要です。
④司法書士・弁護士の費用と専門性を比較
費用体系は資格の差よりも事務所ごとに異なるため、依頼前に複数の無料相談などを利用し、見積もりを比較しましょう。なお、認定司法書士には1社あたり140万円以下という扱える金額の制限がある点に留意する必要があります。
⑤家計管理・支出見直しを併用
利息がカットされても支出が多いままでは和解後の返済でつまずいてしまうケースも考えられます。一度しっかりと家計を見直して固定費などの無駄を削減すれば、手元に残るお金に余裕が生まれ、将来の突発的な出費にも対応しやすくなるはずです。
任意整理した方がいい人の特徴とそのメリット
任意整理は、裁判所を通さずに借金の利息をカットしたり、返済額を減らしたりできる手続きで、多くの人が生活を立て直すために活用しています。特に以下のような状況の方に向いている手続きといえます。
・すでに滞納してしまっている
・毎月返済しているのに残高が減らない
・利息をカットすれば完済できる
・取り立てや催促を止めたい
借金の返済が厳しいと感じたら、早めに専門家へ相談し、最適な方法を検討しましょう。
すでに滞納してしまっている
借金の返済が滞り、すでに滞納してしまっている場合、任意整理を検討するべきタイミングです。支払いが遅れると、貸金業者からの督促が続き、放置すると遅延損害金が加算され、借金が膨らんでしまいます。さらに、長期間滞納すると裁判を起こされ、給与の差押えや財産の差押えにつながる可能性もあります。
任意整理をすれば、将来の利息や遅延損害金を減らし、無理のない返済計画を立てることが可能です。また、裁判を避けることができ、貸金業者からの督促もストップします。
「すでに支払いが遅れている」「毎月の返済が厳しい」と感じているなら、その時点で早めに専門家に相談しましょう。早い段階で適切な対応を取ることで、生活を立て直すことができます。
毎月返済しているのに残高が減らない
「毎月しっかり返済しているのに、借金の残高が全然減らない…」と感じている方は、任意整理を検討するタイミングかもしれません。
特に、リボ払いや高金利のカードローンを利用している場合、毎月の返済額のほとんどが利息に充てられ、元本がなかなか減らないことがあります。このまま返済を続けても、数年経っても借金が残り、支払い総額が大幅に膨らんでしまう可能性があります。
任意整理をすれば、将来の利息をカットできるため、元本の返済に集中できるようになります。これにより、返済期間を短縮し、借金を確実に減らしていくことが可能になります。
「このまま返済を続けても終わりが見えない…」と悩んでいる方は、早めに司法書士へ相談することで、適切な解決策を見つけることができます。
利息をカットすれば完済できる
借金の返済が厳しくなっているものの、「元本(借りた金額)は支払えるが、利息が増えてしまい完済が難しい」という場合、任意整理をすることで負担を大幅に軽減できる可能性があります。
任意整理のメリットは、将来発生する利息や遅延損害金をカットし、無理のない分割払いにすることができる点です。例えば、毎月の返済のほとんどが利息に充てられ、元本がなかなか減らない状況であれば、任意整理をすることで実質的な返済額を減らし、完済までの道筋を明確にすることができます。
また、任意整理は裁判所を通さずに手続きできるため、家族や職場に知られるリスクが低く、日常生活に影響を与えにくいのも大きな利点です。
「毎月返済しているのに借金が減らない」「利息が負担になっている」と感じたら、一度司法書士に相談し、自分にとって最適な返済方法を検討することをおすすめします。また、貸金業法に定められた上限を超える利息での借入を行った場合、過払い金の返還を請求することにより、払いすぎた利息が返還されることがあります。
取り立てや催促を止めたい
借金の返済が滞ると、貸金業者からの取り立てや催促の連絡が頻繁に来るようになります。毎日のように電話や督促状が届き、精神的な負担が大きくなることも少なくありません。こうした状況を早く解決したい場合、任意整理をすることで取り立てを止めることが可能です。
任意整理を司法書士や弁護士に依頼すると、貸金業者への受任通知が送られ、それ以降の取り立てや催促は法律上禁止されます。専門家が代理人として交渉にあたり、取り立ての不安から解放され、冷静に返済計画を立てることができます。
また、任意整理を行うことで、将来の利息をカットし、無理のない金額での分割払いが可能になるため、経済的な負担も軽減できます。返済が厳しく、取り立てを止めたいと考えている場合は、早めに専門家へ相談することが大切です。
司法書士法人アヴァンス法務事務所への無料相談
司法書士法人アヴァンス法務事務所では、債務整理に関する全国からのご相談を、メールや電話にて何度でも無料で承っています。無料相談では借金額や借入件数、滞納の有無なども詳しく伺い、任意整理が最適なのか、それともほかの手続きが良いかをさまざまな観点から考慮した上でアドバイスが可能です。
また、これまで培った知見を活かし、各債権者が和解に応じる可能性や具体的な条件の見通しも丁寧にお伝えします。さらに、シミュレーションを通じて手続き後の月々の返済額をわかりやすく提示するため、依頼のメリットに納得した上で進められる点が強みです。手続きの効果をご理解いただいた上でご依頼いただけるのも大きな安心材料です。
金額の正確な計算が難しい段階であっても、まずは状況を整理するお手伝いからさせていただきますので、お気軽にご相談ください。費用面での不安がある方に向けて相談時にお見積もりし、分割払いにも柔軟に対応しています。
お問い合わせは全国無料相談ダイヤル(0120-964-564)のほか、女性がより安心して相談できるように女性専用ダイヤル(0120-964-664)も完備しています。なお、対応できるのは1債権者につき140万円以下の任意整理の範囲となる点をご了承ください。
まとめ
任意整理は、借金の返済負担を軽減する手続きですが、すべての人に適しているわけではありません。状況によっては、ほかの方法を選んだ方がよかったと後悔する可能性もあります。任意整理をしない方が良いケースもあります。
任意整理をしない方がいいケース
1. 返済できる目途がついている場合
借金があっても、一定の収入があり、計画的に返済できる場合は、任意整理をしない方が良いです。特に、ボーナスや臨時収入で完済できる可能性がある場合は、債務整理のデメリット(信用情報への影響など)を避けた方がよいでしょう。
対処方法
・家計の見直しを行い、支出を減らす
・繰り上げ返済を活用し、利息を減らす
・金利の低いローンに借り換える
・デビットカードや他の決済手段を使うことで、クレジット依存を回避できる
2. 借金の総額が少ない場合
借金の合計が数十万円程度であれば、任意整理をせずに返済した方が良いこともあります。任意整理をすると、信用情報に影響が出るため、小額の借金なら整理せずに返済する選択肢も考えましょう。
対処方法
・家族や友人に相談し、一時的に借りる(返済計画を明確にすることが重要)
・副業や収入アップの方法を考える
3. 保証人がいる借金の場合
任意整理をすると、保証人に返済義務が移るため、保証人に迷惑がかかる可能性があります。家族や知人が保証人になっている場合は、慎重に検討する必要があります。
対処方法
・保証人と相談し、今後の対応を決める
・返済計画を立て直し、保証人に負担がかからない方法を模索する
4. 将来的にローンを組みたい場合
任意整理をすると、信用情報(ブラックリスト)に5年〜7年登録されるため、新たなローンを組むのが難しくなります。住宅ローンや自動車ローンを考えている場合は、慎重に判断しましょう。
対処方法
・任意整理以外の債務整理(個人再生・自己破産)との違いを理解する
・金融機関に相談し、支払いのリスケジュールを交渉する
任意整理は「無担保ローン」のみ対象となるため、住宅ローンや車のローンは整理できません。これらを滞納すると、担保としている資産を手放してしまうことになるため注意が必要です。
任意整理をするリスクとして多くのお客様が懸念するのが、信用情報機関に事故情報が登録されることです(俗に言うブラックリスト)。この影響でクレジットカードが使えなくなったり、借入ができなくなる可能性が高いです。
しかし、任意整理をしなければこのままクレジットカードが使えるとは限りません。カードもいつかは限度額に達します。また、延滞をしていなくても金融会社が「借り過ぎ」の状態にあると判断すれば、お金を借りることも難しくなります。
借金が増えたり、延滞を出してから任意整理をする方が、はるかにリスクが高いです。借金問題を先延ばしにすると、より解決が難しくなります。できる限り早めに解決方法を検討するほうが得策です。
アヴァンス法務事務所では、多くの方の借金問題を解決してきました。もし任意整理についてご不安に思うことがあれば、お気軽にご相談ください。メールや電話で24時間365日、東京のみならず全国から無料でご相談を受付中です。匿名でのご相談も可能です。ご自身にあった方法をご提案いたしますので、ぜひお気軽にご相談ください。
この記事の監修者
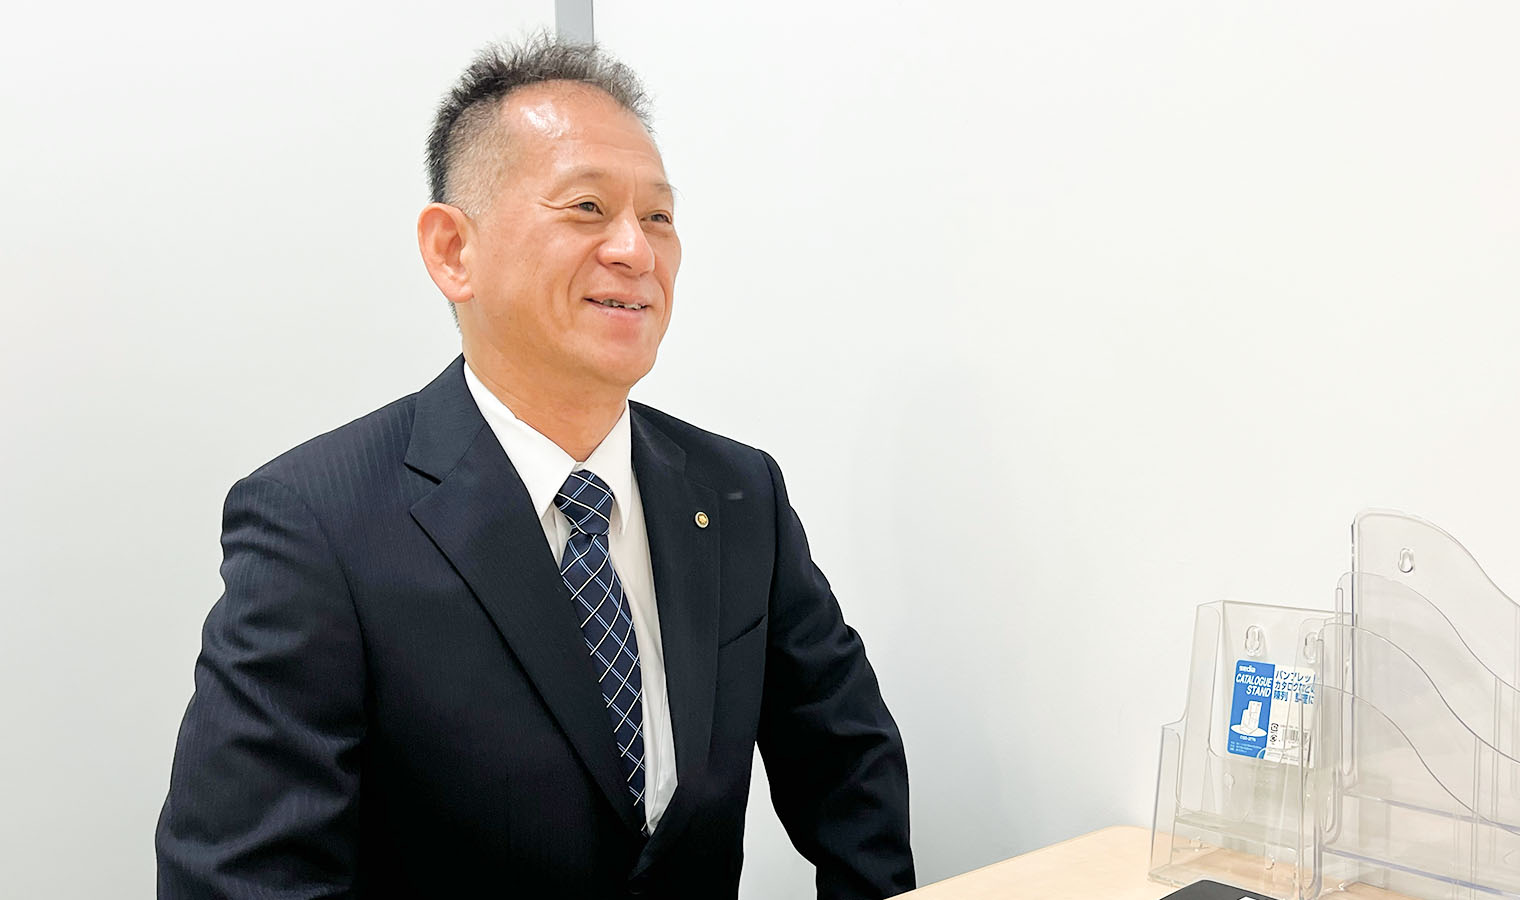
関東ブロック長/認定司法書士
萩中 元宏 Motohiro Haginaka
東京司法書士会所属 第9481号(簡裁訴訟代理関係業務認定番号 第812177号)
債務整理(任意整理・個人再生・自己破産)/過払い金請求/時効援用/借金に関するご相談全般に対応しています。
詳しいプロフィールを見る