
2019.03.25
任意整理
任意整理ができない!その理由と対処法を知ろう

金融会社と直接交渉をして、月々の返済額と支払総額の負担を軽減してもらう任意整理の手続き。これにより、生活再建を図ることが可能です。しかし、そんな任意整理の手続きは、誰でもできるというわけではありません。今回は、任意整理が難しいケースとその場合はどうすればいいのかをご紹介します。
■まずは覚えておきたい!任意整理が難しいケース

(1)借入をしたが、ほとんど返済をしていない場合
この場合、金融会社との交渉そのものが難しくなる可能性があります。「お金を借りたが、ほとんど返済をしていない」という状況は、金融会社の立場から見ると「利益を得られない状況で利息の減免に応じると、赤字になってしまう」という形になります。
したがって、和解条件が厳しくなったり、交渉そのものに応じてもらえなかったりする可能性があります。場合によっては「返済の見込みがないのに、借入を行った」として、詐欺行為で訴えられる可能性もあります。
(2)減額された返済額でも、返済の継続が難しい場合
将来利息を減免し、月々の返済額が減額されたとしても、「返済を継続することができない」あるいは「完済できる見込みがない」といった場合、和解に応じてもらえない可能性が高くなります。
(3)任意整理の対象外の借入
任意整理の最大ポイントは「将来利息の減免」です。したがって、もともと金利が低い借入については、任意整理のメリットを得ることが難しくなります。下記に挙げるような借入については、任意整理の手続きをしないことが多いのが実情です。
(1)自動車ローン/任意整理をすると、車を引き上げられる可能性があります。
(2)住宅ローン/任意整理をすると、住宅を処分されるので現実的ではありません。
(3)奨学金/もともと金利が低いため、任意整理をするメリットが小さい。
(4)「任意整理には応じない」という金融業者の方針
これはごく稀なケースですが、「任意整理には応じない」という方針の金融会社があります。いくらお願いしても交渉に応じてもらえない場合は、個人再生や自己破産といった異なる債務整理の手続きなど、別の方法を検討することになります。
とは言え、債務者が自己破産してしまうと、債権者である金融会社はお金を一切回収できなくなってしまうため、かたくなに交渉を拒否する金融会社は少ないのが実情です。
(5)個人で交渉した場合
金融会社によって判断・対応は異なるようですが、個人が直接交渉をしても、応じてもらえないことが多いです。稀に、勤務先や生活状況を伝えることで、金利を下げるといった対応をしてもらえる場合もあるようですが、ほとんどの方はご自身で交渉せず、認定司法書士や弁護士などの専門家に相談・依頼されることが多いです。
■任意整理ができなかった場合に検討すること

何らかの理由で任意整理ができなかったからといって、そのまま借金問題を放置していては、生活再建までの道のりは険しくなっていく一方です。その他の方法を検討するにあたっては、認定司法書士や弁護士などの専門家としっかり相談することが大切です。
[方法その1:交渉がうまくいかない金融会社を対象から外す]
任意整理の交渉が難しい金融会社は、最初から手続きの対象から外します。ただし、借金問題の全体的な解決ができることが前提です。交渉の難しい金融会社を外したとしても、返済が続けられるかどうか、認定司法書士や弁護士とよく相談したうえで検討しましょう。
[方法その2:個人再生や自己破産を検討する]
「金融会社が交渉に応じてくれない」「減額されても返済が難しい」といった場合は、任意整理の手続きではなく、個人再生や自己破産など別の手続きを検討する必要があります。手続きが複雑になるなどのデメリットもありますが、認定司法書士や弁護士などの専門家がサポートしますので安心です。生活再建を最優先にした判断をしましょう。
■任意整理中にやってはいけないこと(注意点)

借金問題の解決と生活再建を目指す任意整理の手続きですが、手続きの最中に以下のようなことをやってしまう方が稀にいらっしゃいます。何のための任意整理なのかをよく考えて、絶対にしないようにご注意ください。
[任意整理中に新たな借り入れを行う。]
せっかく借金問題の解決に一歩踏み出したところで、また新たに借入をするようでは、借金問題の根本的な解決になりません。また、一般的な金融会社からの借入ができなくなったからといって、いわゆる「ヤミ金」からお金を借りることも絶対に避けてください。
[任意整理中のクレジットカードを使い続ける。]
任意整理の手続きを進めるためには、「借金の総額」を明らかにすることが必須です。クレジットカードを使い続けることで、債務額を確定させることができなければ、任意整理の手続きを進めることができません。さらに、場合によっては「任意整理が前提での借り入れ」と疑われ、和解交渉が困難になることがあります。
[ご注意ください!税金などは債務整理の対象になりません!]
借金の返済が滞っている状況ですと、市民税や自動車税などの税金、国民健康保険や国民年金などを延滞している方がいらっしゃいます。それらの税金などについては、債務整理の対象にはなりません。
だからこそ、任意整理などの債務整理にいち早く取りかかって借金問題を解決し、税金などの支払いも滞りなく行い、生活再建を目指していくことが大切になるのです。
■任意整理の疑問や不安、どんなことでもご相談ください
任意整理ができる・できないの判断、できない場合の対処法など、アヴァンス法務事務所なら任意整理に関する疑問や不安にわかりやすくお答えします。金融会社からの督促への対応、返済の一時停止、借金を減額する方法など、具体的な解決方法もご提案します。相談料は無料ですので、安心してご相談ください。
この記事の監修者
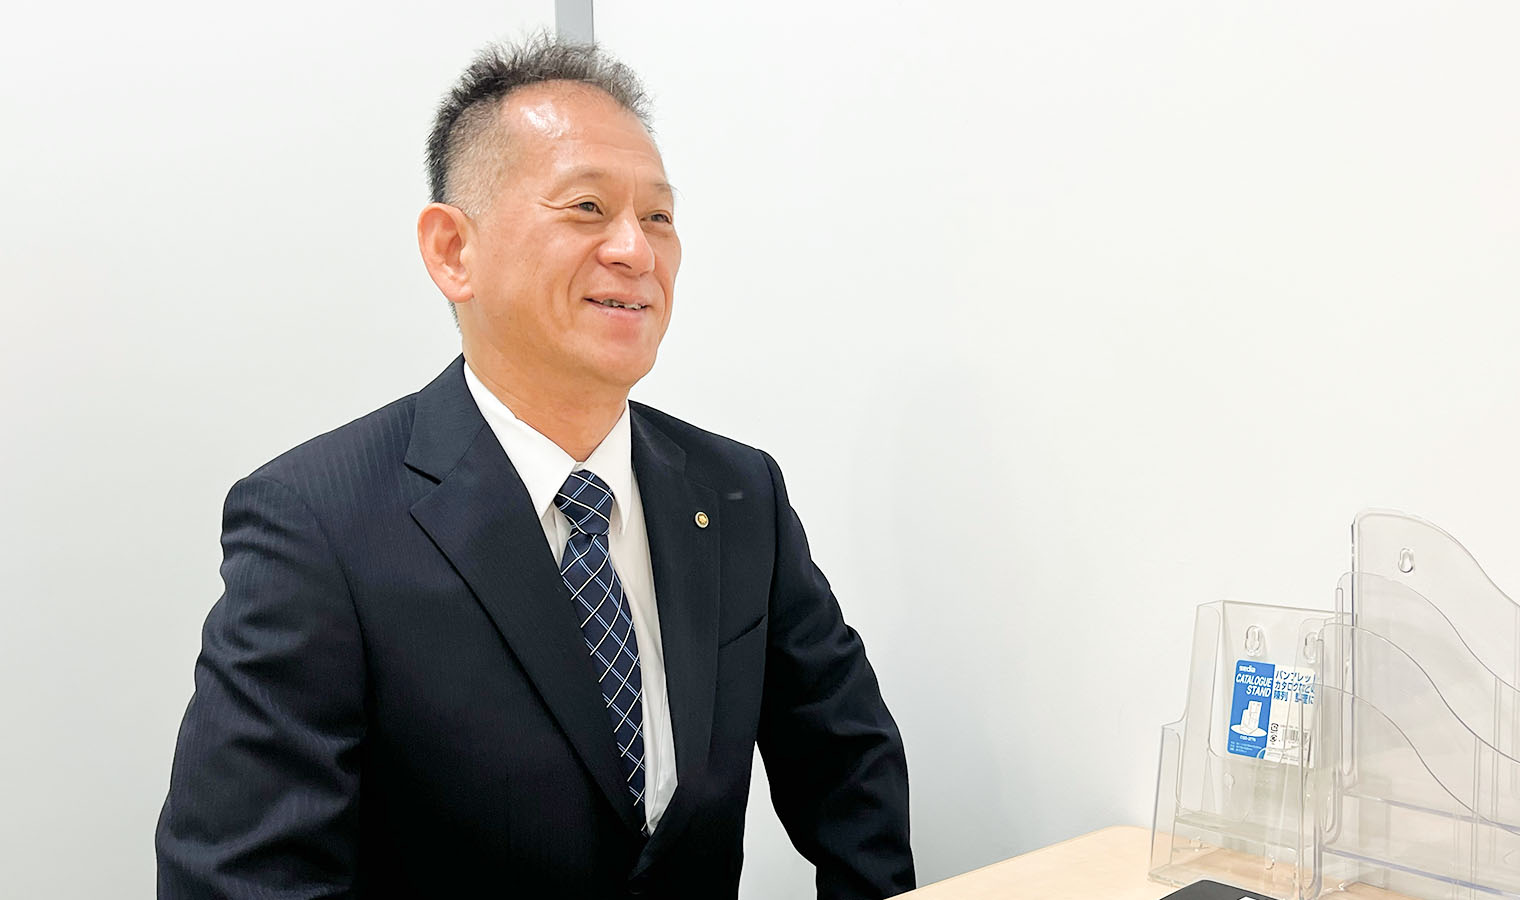
関東ブロック長/認定司法書士
萩中 元宏 Motohiro Haginaka
東京司法書士会所属 第9481号(簡裁訴訟代理関係業務認定番号 第812177号)
債務整理(任意整理・個人再生・自己破産)/過払い金請求/時効援用/借金に関するご相談全般に対応しています。
詳しいプロフィールを見る