
2019.12.25
任意整理
任意整理ができない場合もある?「できる」「できない」のポイント

借金問題の解決方法のひとつである任意整理。「家族に内緒で解決したい」「住宅や車を残したい」などのご事情から、任意整理を希望される方は多くいらっしゃいます。ですが、任意整理は希望すれば誰でもできるわけではありません。債務のご状況によっては手続きをすることが難しい場合があります。
そこで、今回は任意整理が「できる」「できない」のポイントを解説していきます。
■まずは任意整理の仕組みを解説
任意整理とは金融会社と直接、将来利息の減免と返済回数について交渉を行い、毎月の返済の負担を軽減する手続きです。任意整理は裁判所を通さないため、手続きが比較的、簡単です。必要書類も少なく、金融会社との交渉は認定司書士や弁護士が代理人となって進めていきますので、ご契約後にお客様にやって頂く作業も特にありません。
「任意整理でなぜ月々の返済額が減るのか?」と思われるお客様も多いので解説していきます。
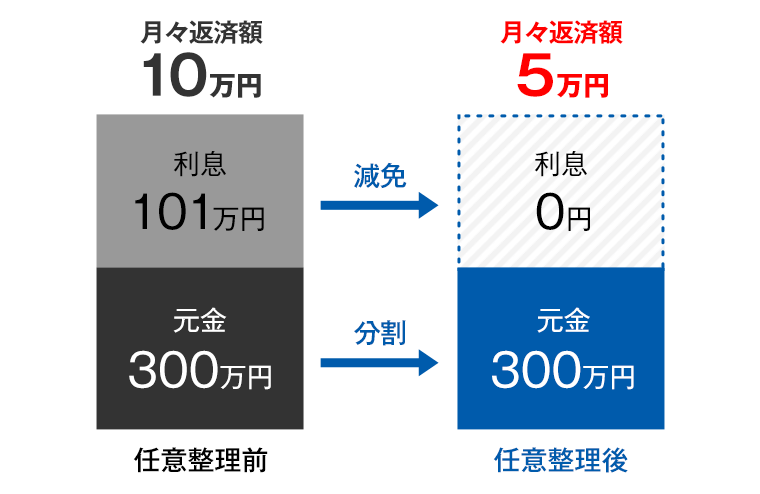
例えば、借金の残高が総額で300万円あったとします(年利18%)。この借金を毎月10万円ずつ返済した場合、完済するまで利息だけで約101万円かかる計算になります。これが将来利息です。この将来利息を免除してもらった上で、60回分割で和解が成立した場合、月々の返済額を10万円から5万円に減らすことが可能です。
[任意整理の特徴]
・家族や職場に知られずに手続き可能
先述したように、任意整理は比較的簡易な手続き方法です。そのため、手続きを進めるためにご家族に関わって頂く必要がありません。また、職場に任意整理をした旨の連絡が入ることもありません。
・手続きを行う債務と行わない債務を選ぶことができる
友人や知人からの借金はこのまま返済を続けたい。会社からの借金には影響を出したくない場合など、手続きを行う債務と行わない債務を選択することができます。
・車や住宅などの財産を残すことが可能
住宅や車のローンを任意整理の手続きの対象から外すことが可能です。また、財産を処分されることもありません。
■任意整理ができない原因

月々の返済の負担を減らすことができる任意整理ですが、希望すれば誰でもできるわけではありません。では、なぜ任意整理ができない場合があるのか、その原因を解説していきます。
[返済額が減っても完済できる見込みが無い]
任意整理で月々の返済額が減ったとしても、その金額で返済を続けられる見込みが無い場合は任意整理の和解は成立しません。和解後に返済が滞ってしまうと、一括請求をされたり、遅延損害金が発生したりと、借金問題が振出しに戻ってしまいます。
返済が滞っている状態で一括請求をされても、返済が困難なはずです、その場合は個人再生や自己破産など別の手続きを検討する必要があり、時間も費用もさらに要してしまいます。
[借入期間が短すぎる、一度も返済をしていない]
借入期間が短い、借入をしてから一度も返済をしていない状況で任意整理を行っても、和解に応じてもらえない場合があります。金融会社としても十分な利息を得られないまま、利息の減免に応じると、赤字になってしまうことがあります。そのため、任意整理の手続きが難しくなることがあります。
また、返済できないと分かっていて借入を行ったとして詐欺行為で訴えられる可能性もあります。
[任意整理の対象外の借入]
任意整理は将来利息を減免してもらうことで月々の返済額を減らします。そのため、奨学金や住宅ローンなど、もともと金利の低い借り入れに対しては任意整理を行うメリットがありません。
■任意整理ができない場合はどうすればいいのか?

任意整理ができないからと言って、借金問題の解決方法が無くなった訳ではありません。任意整理以外にも借金問題を解決する方法がありますので解説していきます。
[副業などで収入を増やす]
任意整理の手続きが難しい原因として多いのが、「返済可能な金額が足りない」場合です。
例えば、任意整理を行うことで、月々の返済額が10万円から5万円まで減額できる見込みがあったとします。ですが、毎月返済に充てられる金額が3万円しかなかった場合は任意整理ができません。
しかし、副業やご家族の援助などで毎月5万円の捻出が可能な状況になれば任意整理の手続きを行うことが可能です。また、アルバイトや専業主婦の方で、収入が少ない、全くない場合でもご家族の援助などで、継続的に返済を続けられるのであれば任意整理を行うことが可能です。
[個人再生を検討する]
任意整理の減額幅では借金問題の解決が難しい場合に個人再生をご案内しています。
個人再生とは、借金を概ね1/5もしくは100万円まで圧縮し、原則3年で分割返済をしていく方法で、任意整理よりも大幅に返済額を減らすことが可能です。基本的に全ての債務が手続きの対象になりますが、住宅資金特別条項という制度を利用することで住宅ローンをそのまま残すことが可能です。
[自己破産を検討する]
任意整理でも個人再生でも借金問題を解決することが難しい場合に自己破産をご案内しています。
自己破産とは、全ての債務の返済義務を免除してもらう方法です。車や住宅などの一定の財産を処分する必要がありますが、裁判所の規定内の生活に必要な家具、家電などの財産は残すことが可能です。
また、自己破産には資格制限と免責不許可事由があり、自己破産の手続き中は生命保険募集人や警備員などの一部の職業に就くことができなくなり、借金の原因が浪費やギャンブルの場合は自己破産が認められにくくなります。
個人再生と自己破産は裁判所に申立てを行うため、手続きがやや複雑になります。また、全ての債務が手続きの対象になりますので、任意整理のように、影響を出したくない債務を手続きの対象から外すといった柔軟な対応が難しくなります。さらに、裁判所に提出する書類の中には、同居のご家族の収入証明や家計簿を提出する必要があり、ご家族に内緒で手続きを進めることが困難です。
■借金問題は早めの行動が早期解決につながります

借金問題で絶対に避けていただきたいのが、「借金問題の放置」です。一度ご相談いただいてから、数か月後に「やっぱり、どうにもならなくなったので手続きをしたい」とご依頼いただくケースも珍しくありません。手続きを保留にしていた間も利息の負担や遅延損害金が積み重なっていきます。
借金の金額が大きくなり過ぎると任意整理での解決が難しくなり、個人再生や自己破産を検討する必要が出てきます。
そうなると、「家族に内緒で解決したい」「住宅や車を残したい」といった柔軟な対応が難しくなります。そうならないためにも、借金問題は早めの対応が重要です。少しでも借金の返済が苦しいと感じているのであれば、すぐにアヴァンス法務事務所にご相談ください。
ご相談の段階でも月々の返済額を概算で算出することが可能です。返済額をどれぐらい減らせるかを知ることで、今後の見通しを立てやすくなりますので、返済が苦しいと感じているのであればすぐにアヴァンス法務事務所にご相談ください。借金問題が手遅れになる前に解決を図りましょう。
この記事の監修者
関東ブロック長/認定司法書士
萩中 元宏 Motohiro Haginaka
東京司法書士会所属 第9481号(簡裁訴訟代理関係業務認定番号 第812177号)
債務整理(任意整理・個人再生・自己破産)/過払い金請求/時効援用/借金に関するご相談全般に対応しています。
詳しいプロフィールを見る